
Rahapelivoittojen verotuksen pääsääntö on pysynyt samana: Suomessa tai muussa ETA-valtiossa lainmukaisesti järjestetyn rahapelin voitto on pelaajalle verovapaa. ETA-alueen ulkopuolelta saatujen voittojen verotus on sen sijaan muuttunut vuosina 2025–2026 useaan kertaan, ja muutokset ovat syntyneet pääosin tuomioistuimissa.
Uusimmat ratkaisut koskevat erityisesti Curaçaon kaltaisten ETA-alueen ulkopuolisten nettikasinoiden voittojen laskemista ja ammattimaisen vedonlyönnin tappioita. Ne vaikuttavat myös siihen, kannattaako aiempien vuosien verotukseen hakea oikaisua: verovuoden 2023 määräaika päättyy 31.12.2026.
Lähtökohta: verovapaus perustuu pelien järjestäjään
Tuloverolain 85 §:n mukaan veronalaista tuloa ei ole voitto arpajaisista, jotka on järjestetty Suomessa tai muussa ETA-valtiossa sen lain mukaisesti. Rahapelit, kuten kasinopelit ja vedonlyönti, ovat laissa arpajaisia. Säännöksen taustalla on EU-tuomioistuimen Lindman-ratkaisu (C-42/02) vuodelta 2003: Suomi ei saanut verottaa toisessa jäsenvaltiossa järjestettyjen arpajaisten voittoja, kun kotimaisten arpajaisten voitot olivat verovapaita.
Nettipeleissä ratkaisevat Verohallinnon vuonna 2023 antaman kannanoton mukaan pelien järjestäjän rekisteröity kotipaikka ja luvan myöntänyt valtio. Jos molemmat ovat ETA-alueen ulkopuolella, voitot ovat veronalaista ansiotuloa. Voitto on tuloa jo silloin, kun se on pelaajan käytettävissä esimerkiksi pelitilillä.
Heinäkuussa 2027 tulee voimaan tuloverolain uusi 85 §. Sen jälkeen Suomeen tarjotun pelin voitto on verovapaa vain Suomen toimiluvalla tai yksinoikeudella. Rahapelilaki.fi:n opas kokoaa uuden 85 §:n vaikutukset pelimuodoittain. Alla kuvatut ratkaisut koskevat nykyistä lakia ja aiempia verovuosia.
Ratkaisut aikajärjestyksessä
KHO 28.5.2025: nettikasinopelaaminen on harrastus
Korkein hallinto-oikeus katsoi toukokuussa 2025 (taltio 1225/2025), että pelaaminen ETA-alueen ulkopuolisilla, satunnaislukugeneraattoria käyttävillä nettikasinoilla oli harrastustoimintaa. Harrastuksen menot ovat lähtökohtaisesti vähennyskelvottomia elantomenoja. Niitä voi vähentää vain siltä osin kuin ne kohdistuvat tietyn tulon hankkimiseen.
KVL 39/2025: jokainen peli erikseen
Keskusverolautakunta sovelsi linjaa syyskuussa 2025 antamassaan ennakkoratkaisussa. Hakija halusi tietää, voiko pelivoitoista syntyä veronalaista tuloa, jos pelitappiot ylittävät voitot verovuoden tasolla. Lautakunnan mukaan jokainen peli oli erillinen tapahtuma. Veronalaista tuloa syntyi aina, kun yksittäisen pelin voitto ylitti sen panoksen, myös silloin kun voitto pelattiin heti uudelleen. Hävityn pelin panos ei vähentänyt toisen pelin voittoa.
KHO 13.8.2026: laskenta pelirupeamittain
Ennakkoratkaisusta valitettiin korkeimpaan hallinto-oikeuteen, joka muutti sitä osittain 13.8.2026 (taltio 2055). Päätöstä ei ole julkaistu. Sen sisältö tunnetaan Verohallinnon ratkaisusivun merkinnästä ja julkisista selostuksista, kuten Svalner Atlaksen veroasiantuntijan kirjoituksesta.
KHO ei hyväksynyt pelaajan vaatimusta vuositason nettolaskennasta, mutta se lievensi keskusverolautakunnan linjaa. Veronalainen tulo lasketaan pelirupeamittain. Saman rupeaman aikana heti uudelleen pelatut välivoitot eivät ole erikseen veronalaisia, vaan veronalaista on se osa, joka rupeaman päättyessä ylittää siihen sijoitetut alkuperäiset varat. Toisen rupeaman tappiota ei voi vähentää, joten tappiollinenkin vuosi voi tuoda verolaskun. Rupeaman tarkkaa rajaa KHO ei määritellyt.
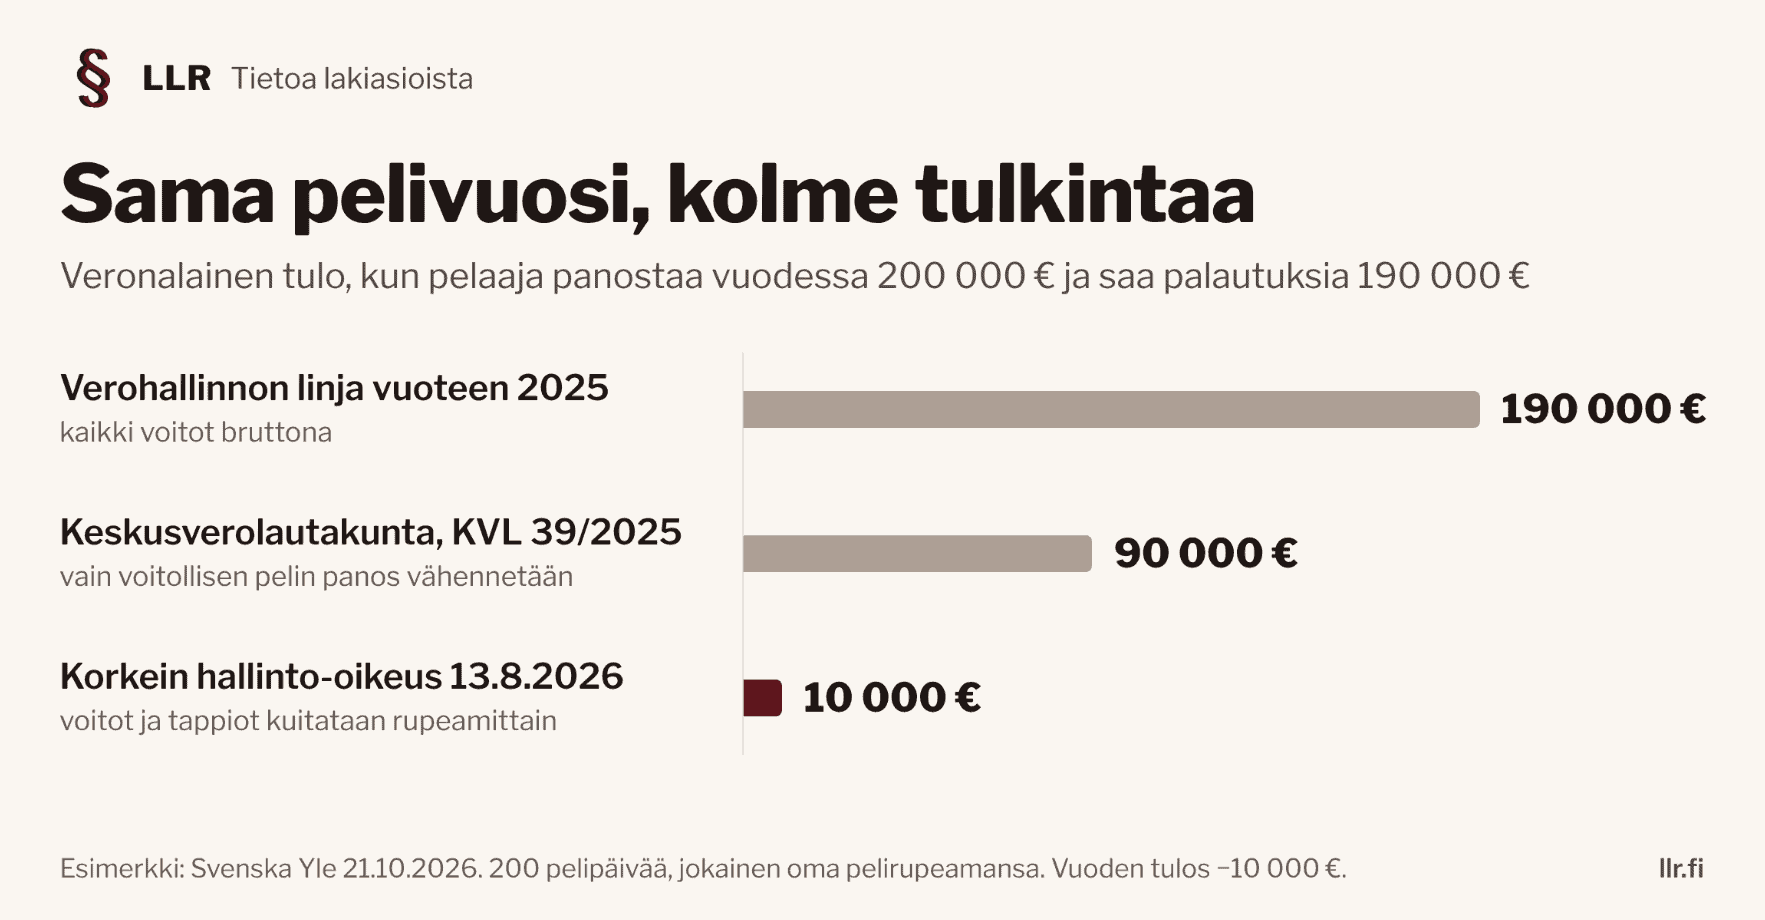
Svenska Yle havainnollisti muutosta esimerkillä. Siinä pelaaja panostaa vuoden aikana 200 000 euroa ja saa palautuksia 190 000 euroa, eli jää 10 000 euroa tappiolle. Pelipäiviä on 200, ja jokainen päivä oletetaan omaksi rupeamakseen: puolet päivistä päättyy 200 euron tappioon ja puolet 100 euron voittoon.
| Tulkinta | Veronalainen tulo esimerkissä |
|---|---|
| Verohallinnon bruttolinja vuoteen 2025 | 190 000 € |
| Keskusverolautakunta, KVL 39/2025 | 90 000 € |
| Korkein hallinto-oikeus 13.8.2026 | 10 000 € |
Ylen mukaan ratkaisun taustalla oli Henrikiksi nimetty nuori pelaaja. Hän oli hävinnyt vuosina 2022–2023 yli 6 000 euroa ETA-alueen ulkopuolisilla kasinoilla. Kun hän ilmoitti pelaamisestaan itse Verohallinnolle, vaatimus nousi noin 135 000 euron bruttovoittojen perusteella yli 60 000 euroon veroineen ja viivästyskorkoineen. Hän haki keskusverolautakunnalta ennakkoratkaisua ja valitti kielteisestä päätöksestä korkeimpaan hallinto-oikeuteen. Ylen mukaan hänen verokiistansa oli yhä kesken, koska pelirupeaman rajaus on avoinna.
KHO 2026:79: ammattimaisen vedonlyöjän panokset vähennyskelpoisia
Lokakuun 2026 ennakkopäätös koski vedonlyöjää, joka oli kertomansa mukaan saanut toimeentulonsa vedonlyönnistä vuosina 2010–2020. Hän oli vuonna 2020 lyönyt ETA-alueen ulkopuolella 2 145 vetoa suomalaisista jalkapallo-otteluista. Panoksia oli yhteensä 365 606 euroa ja palautuksia 406 713 euroa, joten nettotulos oli noin 41 100 euroa. Vedonlyöntiin kului kiireisinä aikoina 50–100 tuntia viikossa.
Verohallinto oli vuonna 2022 oikaissut verotusta pelaajan vahingoksi. Ansiotuloon lisättiin noin 112 400 euroa, koska hävittyjen vetojen panoksia ei hyväksytty vähennyksiksi, ja lisäksi määrättiin veronkorotus. Verotuksen oikaisulautakunta ja Helsingin hallinto-oikeus pysyttivät linjan.
KHO myönsi valitusluvan ja katsoi, että laaja ja suunnitelmallinen vedonlyönti oli tulonhankkimistoimintaa, vaikkei elinkeinotoimintaa. Pelaaja sai vähentää kaikki ETA-alueen ulkopuolisten vetojen panokset. Muiden kulujen vähennyskelpoisuus palautettiin oikaisulautakunnan arvioitavaksi, ja Verohallinto määrättiin korvaamaan pelaajan oikeudenkäyntikulut.
Ratkaisu ei tee tavallisesta pelaajasta ammattilaista. Ratkaisevaa oli toiminnan laajuus, suunnitelmallisuus ja tiedonhankintaan perustuva tulonhankintatarkoitus. Elokuun ratkaisussa kasinopelaaminen arvioitiin edelleen harrastukseksi.
Porukkapelit ja pokeri
Verohallinnon porukkapelejä koskevan kannanoton mukaan porukkapelin voitto on verovapaa vain pelaajille, jotka ovat ostaneet osuutensa tunnistautuneina. Jos yksi pelaaja lunastaa voiton ja jakaa sen ennen arvontaa sovitun porukan kesken, muiden osuus on heille veronalaista ansiotuloa. Voiton maksamisen jälkeen annettu osuus taas on lahja, josta saaja maksaa lahjaveroa, jos saman antajan lahjat kolmen vuoden aikana ovat vähintään 7 500 euroa. Pokerissa noudatetaan pääsääntöä: ETA-alueella järjestetyn pelin tulot ovat verovapaita ja sen ulkopuolisen veronalaisia.
Oikaisu ja muutoksenhaku
Ratkaisut vaikuttavat myös jo toimitettuun verotukseen. Jos ETA-alueen ulkopuolisen kasinon voitot on verotettu voitto- tai kierroskohtaisesti, verotukseen voi hakea oikaisua. Verohallinnon ohjeen mukaan määräaika on kolme vuotta verovuoden päättymistä seuraavan vuoden alusta. Vuoden 2026 aikana voi siis hakea oikaisua verovuosiin 2023–2025. Verovuoden 2023 oikaisuvaatimuksen on oltava perillä viimeistään 31.12.2026, OmaVerossa kello 23.59 mennessä.
Jos Verohallinto on itse oikaissut verotusta pelaajan vahingoksi, oikaisuvaatimuksen voi tehdä aina vähintään 60 päivän kuluessa päätöksen tiedoksisaannista. Verohallinto voi puolestaan oikaista verotusta omasta aloitteestaan saman kolmen vuoden määräajan kuluessa.
- Oikaisuvaatimus tehdään OmaVerossa. Jos vaatimusta ei hyväksytä, sen käsittelee verotuksen oikaisulautakunta.
- Valitus hallinto-oikeuteen tehdään oikaisuvaatimukseen annetusta päätöksestä. Määräaika on päätöksen valitusosoituksessa.
- Korkein hallinto-oikeus tutkii valituksen hallinto-oikeuden päätöksestä vain, jos se myöntää valitusluvan.
- Keskusverolautakunnan ennakkoratkaisusta valitetaan suoraan korkeimpaan hallinto-oikeuteen.
Vero on maksettava eräpäivänä, vaikka oikaisuvaatimus olisi vireillä. Maksuvaikeuksissa voi hakea maksujärjestelyä tai täytäntöönpanon keskeyttämistä, mutta viivästyskorkoa kertyy myös keskeytyksen ajalta. Jos vaatimus hyväksytään, liikaa maksettu vero palautetaan korkoineen.
Pelirupeamalaskennassa näyttö ratkaisee. Pelaajan kannattaa pyytää kasinolta tapahtumaraportti, josta näkyvät talletukset, pelit ja nostot aikaleimoineen, ja laatia sen perusteella erittely rupeamista. Pelkkä vuoden kokonaistappio ei osoita, ettei veronalaista tuloa syntynyt.
Muutoksenhaku voi kestää pitkään. KHO 2026:79 -tapauksessa Verohallinnon oikaisusta kului ennakkopäätökseen neljä vuotta. Onnistunut valitus voi kuitenkin johtaa siihen, että Verohallinto määrätään korvaamaan oikeudenkäyntikuluja, kuten tuossa tapauksessa.
Avoimet kysymykset
Pelirupeaman käsitettä ei ole määritelty. Ylen esimerkissä yksi päivä vastaa yhtä rupeamaa, mutta kyse on oletuksesta, ei KHO:n tai Verohallinnon määritelmästä. Toinen avoin kysymys on, voisiko kasinopelaaminen joskus olla tulonhankkimistoimintaa samaan tapaan kuin ammattimainen vedonlyönti. Verohallinto on ilmoittanut päivittävänsä vuoden 2023 kannanottoaan, koska KHO:n vuoden 2026 ratkaisut muuttavat siinä kuvattua käytäntöä.
Uusia ratkaisuja ja Verohallinnon linjauksia kokoaa Voitto.netin ratkaisuluettelo. Tavalliselle pelaajalle suunnattu selkokielinen muistilappu kasinovoittojen verotuksesta kertoo, miten verovapauden voi tarkistaa ennen talletusta.
Tämä artikkeli on yleistä tietoa oikeuskäytännöstä ja verotuksesta 27.10.2026 tilanteen mukaan. Se ei ole lainopillista neuvontaa eikä veroneuvontaa, eikä se korvaa oman tilanteen yksilöllistä arviointia. Ota tarvittaessa yhteyttä Verohallintoon, veroasiantuntijaan tai asianajajaan ennen oikaisuvaatimuksen tai valituksen tekemistä.


